Domain tolle-produkte.de kaufen?
Wir ziehen mit dem Projekt
tolle-produkte.de um.
Sind Sie am Kauf der Domain
tolle-produkte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tolle-produkte.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **


Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Guralnick, Margot: Natürlich! - Nachhaltig leben - Stilvoll wohnen - Ressourcen schonenNatürlich! - Nachhaltig leben - Stilvoll wohnen - Ressourcen schonen , Der Wohn-Guide mit Tipps für den Alltag , Motorkühlung > Autoteile & Zubehör , Erscheinungsjahr: 20240111, Produktform: Leinen, Autoren: Guralnick, Margot~Winston, Fan, Seitenzahl/Blattzahl: 318, Keyword: 2024; alternative wohnkonzepte; buch; bücher; inneneinrichtung; interior design; krautkopf; leben ohne plastik; nachhaltig leben; neuerscheinung; remodelista; stilvoll einrichten; umweltfreundliches design; upcycling, Fachschema: Einrichtung (Inneneinrichtung)~Inneneinrichtung~Interieur~Schöner Wohnen (Einrichtungstipps)~Wohnen / Einrichtung, Fachkategorie: Handarbeit, Dekoration und Kunsthandwerk, Warengruppe: HC/Hobby/Freizeit/Natur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 261, Breite: 190, Höhe: 26, Gewicht: 1220, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Ansatz von Herstellungskosten aus rechnungslegungspolitischer Sicht bei Kapitalgesellschaften, Taschenbuch von André Arjes, GRIN,Der Ansatz Von Herstellungskosten Aus Rechnungslegungspolitischer Sicht Bei Kapitalgesellschaften, Taschenbuch Von André Arjes, Grin, 978-3-8386-0323-0, Seitenanzahl: 3838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **

Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
ibonto Hochkommode Kommode Groß, Stilvoll & Praktisch mit 8 Schubladen HochwertigEntdecken Sie die moderne Eleganz mit der großen Kommode der MALWA-Serie – Ihr idealer Partner für Stauraum und Stil. Diese vielseitige Kommode passt sich mühelos jedem Raum an, sei es Ihr Schlafzimmer, Wohnzimmer oder Kinderzimmer. Ihr minimalistisches Design kombiniert Einfachheit mit Eleganz, perfekt für Liebhaber moderner Möbelstücke. Die acht geräumigen Schubladen bieten reichlich Platz für all Ihre Bedürfnisse und verleihen Ihrer Einrichtung einen ordentlichen und organisierten Look. Die grifflosen Schubladenfronten heben den modernistischen Charakter des Möbelstücks hervor und garantieren eine komfortable Nutzung. Hergestellt aus hochwertiger, laminierte Spanplatte, verspricht diese Kommode Langlebigkeit und Robustheit. Die Kanten sind mit ABS-Kunststoff veredelt, der für seine hohe mechanische und chemische Beständigkeit bekannt ist. Die Schubladen gleiten auf Rollenführungen mit Schloss und gewährleisten so eine sichere und komfortable Nutzung. Maße: Mit einer Tiefe von 40 cm, einer Breite von 120 cm und einer Höhe von 97 cm, bietet diese große Kommode ausreichend Stauraum, ohne dabei zu viel Platz einzunehmen. Die „MALWA“-Kommode vereint Funktionalität mit anspruchsvollem Design und ist eine exzellente Wahl für jedes moderne Zuhause.289,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Guralnick, Margot: Natürlich! - Nachhaltig leben - Stilvoll wohnen - Ressourcen schonenNatürlich! - Nachhaltig leben - Stilvoll wohnen - Ressourcen schonen , Der Wohn-Guide mit Tipps für den Alltag , Motorkühlung > Autoteile & Zubehör , Erscheinungsjahr: 20240111, Produktform: Leinen, Autoren: Guralnick, Margot~Winston, Fan, Seitenzahl/Blattzahl: 318, Keyword: 2024; alternative wohnkonzepte; buch; bücher; inneneinrichtung; interior design; krautkopf; leben ohne plastik; nachhaltig leben; neuerscheinung; remodelista; stilvoll einrichten; umweltfreundliches design; upcycling, Fachschema: Einrichtung (Inneneinrichtung)~Inneneinrichtung~Interieur~Schöner Wohnen (Einrichtungstipps)~Wohnen / Einrichtung, Fachkategorie: Handarbeit, Dekoration und Kunsthandwerk, Warengruppe: HC/Hobby/Freizeit/Natur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 261, Breite: 190, Höhe: 26, Gewicht: 1220, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Ansatz von Herstellungskosten aus rechnungslegungspolitischer Sicht bei Kapitalgesellschaften, Taschenbuch von André Arjes, GRIN,Der Ansatz Von Herstellungskosten Aus Rechnungslegungspolitischer Sicht Bei Kapitalgesellschaften, Taschenbuch Von André Arjes, Grin, 978-3-8386-0323-0, Seitenanzahl: 3838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Herstellungskosten, Taschenbuch von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5Steuerliche Herstellungskosten, Taschenbuch Von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5, Seitenanzahl: 45754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
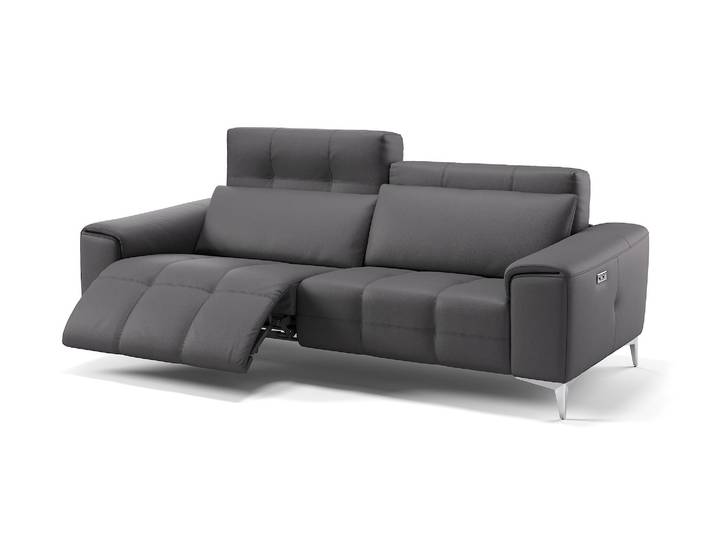
Ledersofa hochwertig & funktional SALENTO Ledercouch<p>Das <strong>Ledersofa SALENTO</strong> vereint hochwertige Materialien mit funktionalem Design und ist die perfekte Wahl für entspannte Stunden in Deinem Wohnzimmer. Mit einer Breite von <strong>200 cm</strong>, einer Tiefe von <strong>100 cm</strong> und einer Höhe von <strong>80 cm</strong> bietet dieses Sofa ausreichend Platz für gesellige Abende oder gemütliche Stunden allein. Die Sitzhöhe von <strong>43 cm</strong> und die Sitztiefe von <strong>56 cm</strong> sorgen für ein angenehmes Sitzgefühl, das zum Verweilen einlädt.</p><p>Das Sofa ist aus <strong>Echt-Leder</strong> gefertigt, was nicht nur für eine edle Optik sorgt, sondern auch für Langlebigkeit und Pflegeleichtigkeit. Die moderne Formensprache und die elegant geformten Füße verleihen der <strong>Sofagarnitur</strong> einen stilvollen Charakter, der in jedes Wohnambiente passt. Die Rückenlehnen sind optimal gestaltet, um Dir eine bequeme Unterstützung zu bieten, während Du Dich zurücklehnst und entspannst.</p><p>Ein besonderes Highlight des <strong>Designersofas</strong> sind die elektrischen Relaxfunktionen, die Dir ermöglichen, die Sitzposition individuell anzupassen und so maximalen Komfort zu genießen. Das <strong>Ledersofa SALENTO</strong> ist nicht nur ein Möbelstück, sondern ein Ort der Entspannung und des Wohlfühlens, der Deinem Zuhause eine besondere Note verleiht.</p>4679,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.